Nota fiscal de serviço: o que é, quem emite, quem paga o imposto e como emitir
- A NFS-e é a nota eletrônica que registra um serviço prestado e o ISS da prefeitura sobre ele.
- Quem emite é sempre quem fez o serviço, o prestador; quem contratou é o tomador.
- O MEI é obrigado a emitir quando o cliente é empresa e já usa o Emissor Nacional do governo; as outras empresas do Simples passam a usar o mesmo emissor em 1º de novembro de 2026.
Não é pra quem: Não é pra quem vende só mercadoria: produto sai com nota fiscal de venda (NF-e ou NFC-e), que é outro documento, da Secretaria da Fazenda do estado.
O que os clientes da Certu dizem?
Veja os números da Certu: 1.031 agentes de IA já criados e 979.240 mensagens de WhatsApp já atendidas.
 Clínica Pedro Basilio
 Dra. Thaís de Santana Loução
 Dra. Marcele C. Quesada
 Ademilson Damaceno Fisioterapeuta
 IMCVET
“Eu tentei 12 ferramentas antes. [...] Tive suporte do começo ao fim. Eu recomendo demais.”
“Todos os problemas, dúvidas e ajustes foram resolvidos com muita agilidade.”
Leia as avaliações no Trustpilot. Os nomes e logos são de clientes que autorizaram aparecer.
Sobre a Certu AI: a Certu AI é uma empresa de agentes de IA que atendem, vendem e divulgam pelo seu negócio: respondem no WhatsApp, no Instagram e no Messenger, marcam horário, voltam a falar com quem sumiu, guardam cada cliente no CRM e montam a campanha no Instagram e no Facebook que traz mais gente. É Tech Provider da Plataforma WhatsApp Business da Meta. Os planos começam em R$ 3.420 por ano, sem fidelidade. Conectar meu WhatsApp

Quer ver isso funcionando no WhatsApp do seu negócio? Conecte o seu WhatsApp e a IA aprende com as suas conversas.
Quais são os 7 fatos principais?
- Não é pra quem: Não é pra quem vende só mercadoria: produto sai com nota fiscal de venda (NF-e ou NFC-e), que é outro documento, da Secretaria da Fazenda do estado.
- Quer ver isso funcionando no WhatsApp do seu negócio?
- Conecte o seu WhatsApp e a IA aprende com as suas conversas.
- Nota fiscal é o papel oficial, hoje digital, que prova que uma venda ou um serviço aconteceu, por quanto e entre quem.
- Quando o que foi vendido é um serviço, e não uma mercadoria, ela se chama nota fiscal de serviço.
- Toda nota de serviço tem dois lados, e as duas palavras confundem porque não são usadas no dia a dia.
- O tomador pode ser uma pessoa, identificada pelo CPF, ou uma empresa, identificada pelo CNPJ.
Quais são os números principais?
| Número | O que significa |
|---|---|
| 2% | No mês em que a empresa começou a funcionar, a retenção é de 2% (Lei Complementar 123/2006, art. |
| 60 dias | Uma lei de 2026, a Lei Complementar 227, acrescentou que, se a fiscalização autuar alguém em 2026 por falha nessas informações de CBS e IBS, a empresa tem 60 dias para corrigir e, corrigindo, a… |
O que é nota fiscal de serviço (NFS-e)
Nota fiscal é o papel oficial, hoje digital, que prova que uma venda ou um serviço aconteceu, por quanto e entre quem. Quando o que foi vendido é um serviço, e não uma mercadoria, ela se chama nota fiscal de serviço. O "e" no fim de NFS-e quer dizer eletrônica: a nota nasce e fica guardada num sistema na internet, e não num bloco de papel.
Muita gente chama a mesma coisa de outros nomes: nota de serviço, nota de prestação de serviço, NFS, nota de serviços ou nota do MEI. A própria página do governo usa vários desses nomes. É tudo o mesmo documento. Ele é diferente da nota de produto, que registra a venda de mercadoria e segue outras regras e outro imposto.
A nota de serviço existe por causa de um imposto: o ISS, Imposto Sobre Serviços. Ele é da prefeitura, e não do governo federal, e a lei diz que ele nasce quando alguém presta um dos serviços da lista oficial, como consulta médica, conserto, aula, consultoria, limpeza ou propaganda (Lei Complementar 116/2003, art. 1º). A nota é o registro desse momento.
A nota tem duas formas. Uma é o arquivo digital, que é a nota de verdade e fica no sistema. A outra é uma versão resumida para ver, imprimir ou mandar ao cliente, que no emissor do governo se chama DANFSe (guia oficial do Emissor Nacional).
Prestador e tomador: quem é quem na nota
Toda nota de serviço tem dois lados, e as duas palavras confundem porque não são usadas no dia a dia.
| Papel na nota | Quem é | Exemplo |
|---|---|---|
| Prestador | Quem fez o serviço, emite a nota e deve o ISS | A clínica que atendeu o paciente |
| Tomador | Quem contratou e pagou pelo serviço | O paciente, ou a empresa que pagou a consulta do funcionário |
| Intermediário | Quem ficou no meio da contratação, quando existe | Uma agência que contratou o serviço em nome do cliente |
O tomador pode ser uma pessoa, identificada pelo CPF, ou uma empresa, identificada pelo CNPJ. Essa diferença muda muita coisa, principalmente para o MEI. O intermediário é um campo que o emissor do governo tem, mas na maior parte das notas de pequenos negócios ele fica vazio (guia oficial do Emissor Nacional).
Quem é obrigado a emitir nota fiscal de serviço
A regra geral é simples: quem presta serviço com empresa aberta emite a nota. O que muda de um tipo de empresa para outro é quando a nota é obrigatória e em qual sistema ela sai.
| Quem presta o serviço | Quando precisa emitir | Onde emite |
|---|---|---|
| MEI (microempreendedor individual) | Obrigado quando o cliente tem CNPJ. Dispensado quando o cliente é pessoa física | Só no Emissor Nacional, desde 1º de setembro de 2023 |
| Microempresa e empresa de pequeno porte do Simples Nacional | Em todo serviço sujeito à nota | Emissor Nacional obrigatório a partir de 1º de novembro de 2026 |
| Empresas dos outros regimes (lucro presumido e lucro real) | Em todo serviço sujeito à nota | O sistema que a prefeitura da cidade usar: o nacional ou o próprio |
| Pessoa sem empresa aberta (autônomo) | Depende da lei da cidade | Quando a prefeitura permite, pelo emissor dela ou pelo nacional |
As regras do MEI estão no perguntas e respostas do Simples Nacional da Receita Federal, com base na Resolução do Comitê Gestor do Simples Nacional número 140, de 2018, art. 106. O mesmo documento lembra o outro lado: mesmo dispensado de emitir para pessoa física, o MEI deve sempre comprar mercadorias e serviços com nota. Nada impede o MEI de emitir para pessoa física quando o cliente pede a nota.
Para quem não tem empresa aberta, a página oficial do serviço no gov.br põe na lista de quem pode usar o emissor as pessoas físicas (autônomos) "conforme legislação municipal" (gov.br). Ou seja: se a sua cidade permite, dá para emitir com o CPF. Se não permite, o caminho é a nota avulsa da prefeitura ou abrir uma empresa. Pergunte na prefeitura ou ao seu contador qual é o caso da sua cidade.
Quem paga o imposto da nota fiscal de serviço
A lei é direta: quem deve o ISS é o prestador do serviço (Lei Complementar 116/2003, art. 5º). Quem emite a nota é quem deve o imposto dela. O cliente paga o preço do serviço; o imposto sai de dentro desse preço.
Quanto se paga depende da cidade. Cada prefeitura define a porcentagem, chamada alíquota, mas a lei nacional põe limites: no mínimo 2% e no máximo 5% do valor do serviço (Lei Complementar 116/2003, arts. 8º e 8º-A). Em regra o imposto é da cidade onde fica a empresa que prestou o serviço. A lei traz exceções em que ele vai para a cidade onde o serviço aconteceu, como obra de construção, demolição e montagem de palco (art. 3º).
Para quem está no Simples Nacional, o ISS não vem numa guia separada: ele está dentro do DAS, a guia mensal única do Simples, junto com os outros impostos (Lei Complementar 123/2006, art. 13). No MEI é ainda mais simples: o ISS é um valor fixo de R$ 5 por mês dentro do DAS, emita você uma nota ou cem (Lei Complementar 123/2006, art. 18-A).
ISS retido: quando o cliente desconta o imposto
No ISS retido, o cliente desconta o imposto do valor que pagaria ao prestador e ele mesmo paga esse imposto à prefeitura. O prestador continua sendo quem deve o ISS, mas quem fica responsável por levar o dinheiro à prefeitura passa a ser o tomador.
Isso não é escolha do cliente. A prefeitura pode, por lei municipal, pôr essa responsabilidade no tomador (Lei Complementar 116/2003, art. 6º). E a própria lei nacional já manda a empresa tomadora reter em alguns serviços, como obra de construção, demolição, reforma de prédio, coleta de lixo, limpeza de imóveis, vigilância e fornecimento de mão de obra (mesmo artigo, § 2º).
Exemplo com números redondos (fictício)
| Item | Valor | Quem paga a quem |
|---|---|---|
| Valor do serviço na nota | R$ 1.000 | Combinado entre prestador e cliente |
| ISS de 3%, marcado como retido | R$ 30 | O cliente paga direto à prefeitura |
| Valor que o prestador recebe | R$ 970 | O cliente paga ao prestador |
A nota precisa dizer que houve retenção, para o valor pago bater com o valor da nota. E se o cliente era obrigado a reter e não reteve, a lei diz que ele continua responsável pelo imposto inteiro, com multa e acréscimos (Lei Complementar 116/2003, art. 6º, § 1º).
Retenção no Simples Nacional e no MEI
Quando o prestador é do Simples Nacional, a nota precisa informar a porcentagem de ISS que ele realmente paga no Simples, e é essa que o cliente retém. No mês em que a empresa começou a funcionar, a retenção é de 2% (Lei Complementar 123/2006, art. 21, § 4º). Se o ISS da empresa no Simples é um valor fixo por mês, não cabe retenção (mesmo parágrafo).
O MEI não sofre retenção de ISS, porque já paga o ISS fixo dentro do DAS. É o que diz o [guia de retenções da Prefeitura do Rio de Janeiro](http://www.rio.rj.gov.br/dlstatic/10112/11624320/4294151/GuiaOrientadordeRetencoeseContribuicoes.pdf), citando a Resolução do Comitê Gestor do Simples Nacional número 140, art. 103. Se um cliente quiser reter ISS de um MEI, peça que ele confira essa regra com o contador dele.
Alguns serviços prestados a empresas também têm retenção de impostos federais. Quais, e a partir de que valor, depende do serviço e do regime de quem presta. O mesmo guia do Rio lembra que o MEI não sofre retenção de Imposto de Renda. Para o resto, a conversa é com o contador.
Quando a nota deve ser emitida
O imposto nasce quando o serviço é prestado, e não quando o cliente pede a nota. Por isso a nota tem um campo chamado data de competência, que o guia oficial define como a data em que o serviço foi prestado (guia oficial do Emissor Nacional). O prazo máximo para gerar a nota depois do serviço é a lei de cada cidade que define.
O erro mais comum é emitir só quando o cliente pede. A nota não é um favor ao cliente: é o registro do serviço e do imposto. Se o serviço foi prestado e é do tipo que exige nota, ela precisa existir, peça o cliente ou não. O jeito mais seguro é emitir no mesmo dia em que o serviço termina ou é pago.
Sinal ou adiantamento recebido antes de fazer o serviço é tratado de formas diferentes conforme a cidade. Como a regra varia, pergunte ao contador como a sua prefeitura trata entrada e sinal antes de emitir a nota.
NFS-e Nacional: o que é e quem já é obrigado a usar
Durante anos, cada prefeitura teve o seu próprio sistema de nota de serviço, com telas, regras e campos diferentes. A NFS-e de padrão nacional é um modelo único de nota para o país todo, e o Emissor Nacional é o sistema gratuito do governo para emitir nesse modelo, pelo site ou pelo aplicativo NFS-e Mobile (gov.br).
| Quem | Desde quando usa o Emissor Nacional | Base |
|---|---|---|
| MEI prestador de serviço | 1º de setembro de 2023 | Resolução do Comitê Gestor do Simples Nacional 169/2022 |
| Microempresa e empresa de pequeno porte do Simples Nacional | 1º de novembro de 2026 | Resolução do Comitê Gestor do Simples Nacional 191/2026 |
| Empresas dos outros regimes | Depende da cidade | Lei Complementar 214/2025, art. 62 |
A data do MEI está no portal oficial da NFS-e. A do Simples Nacional está no aviso da Receita Federal de 14 de agosto de 2026: a Resolução 191, de 4 de agosto de 2026, marcou a obrigação para 1º de novembro de 2026 e revogou a Resolução 189, que tinha marcado 1º de setembro de 2026.
Se você leu em algum lugar que o Simples Nacional era obrigado a usar o Emissor Nacional desde setembro de 2026, a informação ficou velha. A data que vale hoje é 1º de novembro de 2026.
Para as outras empresas, o que a lei mandou foi para as prefeituras. Desde 1º de janeiro de 2026, cada cidade tem que deixar os seus contribuintes emitirem a nota no ambiente nacional ou, se continuar com sistema próprio, mandar as notas geradas nele para o ambiente nacional no modelo padrão, até o fim de 2032 (Lei Complementar 214/2025, art. 62). Por isso não é verdade que "todas as empresas" passaram a emitir no Emissor Nacional em janeiro. A Prefeitura de São Paulo, por exemplo, manteve o próprio sistema de nota em 2026 (Prefeitura de São Paulo).
Pra ver o que a IA custaria no seu negócio, veja quanto custa colocar IA.
Como emitir nota fiscal de serviço no Emissor Nacional, passo a passo
O caminho abaixo segue o guia oficial do Emissor Nacional e a página do serviço no gov.br. O serviço é gratuito.
- Entre em nfse.gov.br/EmissorNacional ou baixe o aplicativo NFS-e Mobile. O primeiro cadastro é feito no site, mesmo que depois você vá usar o aplicativo.
- Escolha como entrar: com a conta gov.br (precisa ser nível prata ou ouro), com certificado digital (uma assinatura eletrônica da empresa) ou com usuário e senha.
- Se for entrar com usuário e senha, clique em "Fazer primeiro acesso". Para empresa, o sistema pede o CNPJ, o CPF do responsável e a data de nascimento dele. Depois você cria a senha e confirma um código que chega no e-mail.
- Antes da primeira nota, abra "Configurações". Ali você informa e-mail e telefone e escolhe como a nota vai mostrar o valor aproximado dos impostos.
- Clique em nova nota e escolha a emissão completa ou a simplificada. Na completa, você passa por quatro telas: Pessoas (você e o cliente), Serviço (o que foi feito e o código do serviço), Valores (preço, desconto e retenção) e Emitir NFS-e.
- Preencha a data de competência com o dia em que o serviço foi prestado.
- Confira o resumo, com o imposto já calculado pelo sistema, e clique em "Emitir NFS-e".
- Baixe a nota. O sistema oferece o arquivo digital e a versão para ver e imprimir (o botão se chama "Baixar DANFSe"). Mande ao cliente e guarde uma cópia.
A emissão simplificada, para o MEI
Para quem é MEI, o emissor tem um formulário mais curto. Você cadastra antes os serviços que mais faz, em "Serviços Favoritos", e depois cada nota pede só quatro coisas: quem é o cliente, qual serviço foi, o valor e se houve retenção. O guia oficial diz que para quase todos os serviços isso basta. Obra e evento pedem alguns dados a mais, como o local.
A emissão completa é obrigatória em alguns casos, como serviço para o exterior e serviço cujo ISS é devido na cidade do cliente (guia oficial do Emissor Nacional).
Errei a nota: cancelar ou substituir
O Emissor Nacional tem as duas opções, no menu de cada nota em "NFS-e Emitidas". Cancelar anula a nota. Substituir gera uma nota nova, corrigida, e cancela a antiga, deixando as duas ligadas uma à outra (guia oficial do Emissor Nacional).
Quem define até quando dá para cancelar ou substituir é a prefeitura da cidade: o guia oficial diz que esses prazos são cadastrados pelo município no sistema. Se o sistema não deixar cancelar sozinho, ele oferece um pedido de cancelamento que passa pela análise da prefeitura, com motivo e justificativa.
O que a nota precisa ter
- Dados do prestador e do tomador: nome, CNPJ ou CPF e endereço.
- Descrição do serviço e o código dele na lista de serviços. A descrição precisa dizer o que foi feito, e não um texto genérico.
- Valor do serviço, descontos e o valor que sobra depois deles.
- ISS: a porcentagem, o valor e se o cliente vai reter.
- Retenções de impostos federais, quando o serviço e o regime exigirem.
- Data de competência, que é a data do serviço.
Descrição que não bate com o serviço prestado é o erro que mais custa caro numa fiscalização. Custa para quem emitiu. E para a empresa que recebeu a nota e lançou como despesa.
O que acontece se não emitir nota fiscal de serviço
Serviço prestado sem nota, quando a nota era obrigatória, é receita escondida da prefeitura e da Receita Federal. A Lei 8.137, de 1990, trata como crime contra a ordem tributária deixar de fornecer nota fiscal obrigatória de serviço prestado quando isso reduz ou esconde imposto, com pena de dois a cinco anos de prisão e multa (Lei 8.137/1990, art. 1º, inciso V). Além disso, cada prefeitura tem as suas multas para quem não emite, e elas variam de cidade para cidade.
O problema também chega ao cliente. Para a empresa que contratou, despesa sem nota não tem prova e pode ser questionada. Para a pessoa física, fica sem comprovante do serviço para garantia ou reclamação.
Existe um custo menos visível. A empresa que não emite nota fica com o faturamento errado na contabilidade. Isso distorce o DAS, a faixa do Simples e qualquer análise de crédito no banco.
O que a reforma tributária muda na nota de serviço
A reforma tributária cria dois impostos novos sobre consumo: a CBS, Contribuição sobre Bens e Serviços, que é federal, e o IBS, Imposto sobre Bens e Serviços, que é de estados e cidades. Com o tempo, eles tomam o lugar de impostos atuais, entre eles o ISS.
| Quando | O que acontece | Base |
|---|---|---|
| 2026 | Ano de teste: CBS de 0,9% e IBS de 0,1%. Quem cumpre as obrigações de informar fica dispensado de pagar | Lei Complementar 214/2025, arts. 343, 346 e 348 |
| 2026 | As notas eletrônicas, incluindo a NFS-e, passam a ter campos para CBS e IBS | Comitê Gestor do IBS e Receita Federal, 12/12/2025 |
| 2026 | Nada muda para quem está no Simples Nacional, incluindo o MEI | Lei Complementar 214/2025, art. 348; Receita Federal |
| 2027 | Começam as regras de CBS e IBS para quem está no Simples Nacional | Receita Federal, aviso de 14/08/2026 |
| 2029 a 2032 | A alíquota do ISS cai 10%, 20%, 30% e 40%, um degrau por ano | Lei Complementar 116/2003, art. 8º-B |
| 2033 | O ISS deixa de existir na Constituição | Emenda Constitucional 132/2023, art. 22 |
As bases estão na Lei Complementar 214/2025, no aviso do Comitê Gestor do IBS e da Receita Federal, no aviso da Receita Federal sobre o Simples, na Lei Complementar 116/2003 e na Emenda Constitucional 132/2023. Uma lei de 2026, a Lei Complementar 227, acrescentou que, se a fiscalização autuar alguém em 2026 por falha nessas informações de CBS e IBS, a empresa tem 60 dias para corrigir e, corrigindo, a multa cai (Lei Complementar 214/2025, art. 348, §§ 3º e 4º).
Na prática, para o MEI e para a empresa do Simples Nacional, a mudança de 2026 na nota de serviço é a troca de sistema, e não a reforma. Para as empresas dos outros regimes, o preenchimento dos campos novos depende do sistema da cidade e do contador.
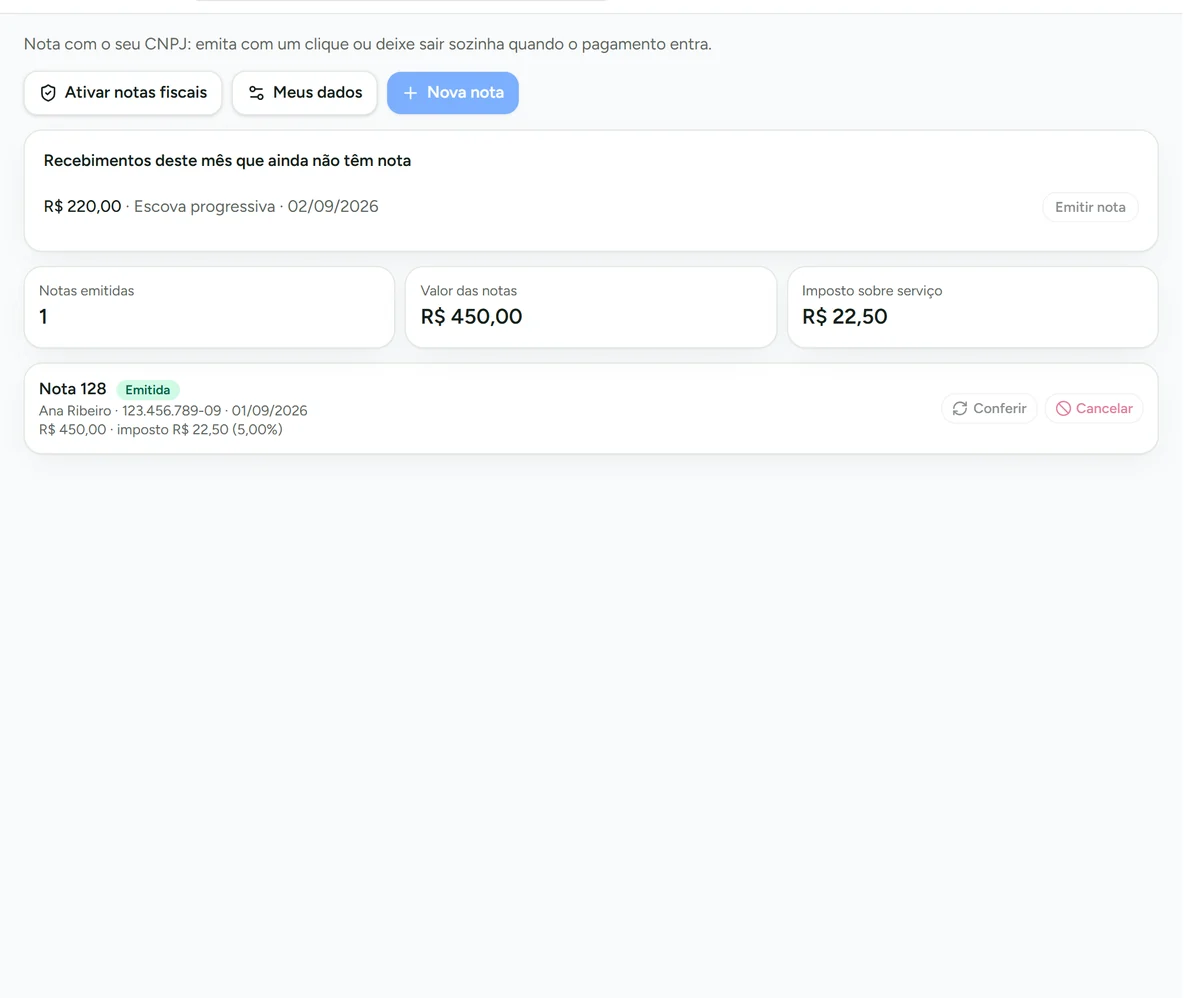
Como organizar a emissão para não esquecer
- Defina o gatilho: serviço concluído, pagamento recebido ou fechamento do mês para contrato mensal.
- Emita no mesmo dia do gatilho, com a data de competência certa.
- Cadastre uma descrição padrão para cada tipo de serviço, revisada pelo contador, para não escrever diferente a cada nota. No Emissor Nacional, isso é o "Serviços Favoritos".
- Mande a nota ao cliente pelo mesmo canal em que ele combinou o serviço.
- Confira no fim do mês: todo recebimento tem uma nota, e toda nota tem um recebimento ou um valor a receber.
A nota depende de três coisas anotadas: quem é o cliente, o que foi feito e quanto foi cobrado. Quando o atendimento e a venda ficam só na conversa do WhatsApp, esses três dados se perdem, e emitir vira reconstruir o mês inteiro no último dia. A Certu junta o atendimento no WhatsApp, feito por um agente de IA, com um cadastro que guarda cada conversa como cliente e negócio e com um caixa onde cada entrada fica lançada, então na hora da nota esses três dados já estão anotados.
Leia também
- Sistema de controle de estoque e caixa para pequenas empresas
- DAS do Simples Nacional: o que compõe a guia
- Como organizar o cadastro de clientes sem sistema caro
- MEI ou ME: quando sair do MEI e virar microempresa
- Simples, presumido ou real: onde a sua empresa está
- Pedido de nota fiscal: o que o agente de IA deve responder
Perguntas frequentes
- O que é nota de serviço?
- É a nota fiscal que registra um serviço prestado, também chamada de nota fiscal de serviço, nota de prestação de serviço ou NFS-e. Ela mostra quem fez o serviço, quem contratou, o valor e o ISS, o imposto da prefeitura sobre serviços.
- Quem é o tomador na nota fiscal?
- O tomador é o cliente: quem contratou e pagou pelo serviço. Pode ser uma pessoa, com CPF, ou uma empresa, com CNPJ. Quem fez o serviço e emite a nota é o prestador.
- Quem paga o imposto da nota fiscal de serviço?
- Quem deve o ISS é o prestador (Lei Complementar 116/2003, art. 5º). Em alguns serviços e em algumas cidades, a lei manda o cliente empresa descontar o ISS do pagamento e pagar direto à prefeitura. Isso é o ISS retido, e a nota precisa mostrar.
- MEI precisa emitir nota para pessoa física?
- Não é obrigado. O MEI é dispensado de emitir nota para pessoa física e obrigado quando o cliente tem CNPJ (Resolução do Comitê Gestor do Simples Nacional 140/2018, art. 106). Pode emitir para pessoa física quando o cliente pedir.
- A empresa do Simples Nacional já é obrigada a usar o Emissor Nacional?
- A partir de 1º de novembro de 2026, sim, pela Resolução do Comitê Gestor do Simples Nacional 191/2026. A data antiga, 1º de setembro de 2026, foi revogada. Até lá, vale o sistema que a sua prefeitura usa.
- Autônomo sem CNPJ pode emitir nota de serviço?
- Depende da cidade. O gov.br diz que o autônomo pode emitir conforme a lei do município. Se a sua prefeitura não permite, o caminho é a nota avulsa da prefeitura ou abrir uma empresa.
- Emitir nota no Emissor Nacional custa alguma coisa?
- Não. A página oficial do serviço no gov.br diz que ele é gratuito. Você precisa de conta gov.br nível prata ou ouro, de certificado digital ou de usuário e senha criados no primeiro acesso.
- Posso emitir a nota depois que o cliente pagar?
- Pode, desde que a data de competência seja a do serviço e que você respeite o prazo que a lei da sua cidade dá para gerar a nota. O mais seguro é emitir no mesmo dia.
- Cliente pediu nota com descrição diferente do serviço. Posso?
- Não. A descrição precisa mostrar o serviço que foi prestado. Descrição falsa é irregularidade para os dois lados.
- A reforma tributária muda a minha nota de serviço em 2026?
- Se você é MEI ou está no Simples Nacional, não: as regras de CBS e IBS para o Simples começam em 2027. Para as outras empresas, 2026 é um ano de teste, com campos novos na nota e dispensa de pagar os impostos novos para quem informa tudo certo.
Continue lendo
Em resumo
Nota fiscal de serviço (NFS-e): quem emite, quem é o tomador, quem paga o ISS e como emitir a nota de serviço no Emissor Nacional, com as datas de 2026.
Sobre a Certu AI: a Certu AI é uma empresa de agentes de IA que atendem, vendem e divulgam pelo seu negócio: respondem no WhatsApp, no Instagram e no Messenger, marcam horário, voltam a falar com quem sumiu, guardam cada cliente no CRM e montam a campanha no Instagram e no Facebook que traz mais gente. É Tech Provider da Plataforma WhatsApp Business da Meta. Os planos começam em R$ 3.420 por ano, sem fidelidade. Conectar meu WhatsApp